Pelaporan keberlanjutan (Environmental, Social, and Governance / ESG) telah bergeser dari sekadar laporan pelengkap sukarela menjadi bagian integral dari pelaporan keuangan wajib. Adopsi kerangka kerja ISSB (IFRS S1 dan S2) secara global mewajibkan perusahaan mengungkapkan risiko dan peluang terkait iklim yang berdampak langsung pada nilai wajar aset, kewajiban, dan proyeksi arus kas perusahaan.
Apa yang Terjadi?
Regulator pasar modal dan lembaga perbankan semakin ketat menyeleksi emiten dan calon debitur berdasarkan transparansi laporan ESG. Perusahaan kini tidak hanya dituntut melaporkan besaran emisi karbon, tetapi juga mengkalkulasi dampak keuangan riil dari risiko transisi iklim tersebut pada neraca perusahaan.
Mengapa Ini Penting?
Pengungkapan ESG yang tidak transparan atau terindikasi greenwashing berisiko menurunkan peringkat kredit perusahaan, memicu pengenaan denda regulasi, hingga menutup akses terhadap pendanaan hijau (green financing).
Dampak Finansial dari Penguatan Standar ESG
Integritas laporan keberlanjutan membawa implikasi keuangan yang nyata:
- Efisiensi Biaya Modal (Cost of Capital): Perusahaan dengan skor ESG tinggi dan laporan terverifikasi menikmati suku bunga kredit yang lebih rendah dari perbankan.
- Penilaian Ulang Nilai Aset (Asset Impairment): Aset beremisi tinggi yang tidak ramah lingkungan mengalami depresiasi nilai yang lebih cepat (stranded assets).
Angka yang Perlu Diperhatikan
Parameter utama dalam pengintegrasian ESG dan akuntansi:
- Persentase Aset Berisiko Iklim: Wajib diungkapkan secara detail dalam Catatan atas Laporan Keuangan (CALK)
- Cakupan Audit Data ESG: Menuju standar Reasonable Assurance dari auditor eksternal
Apa Artinya Bagi Perusahaan?
Direksi dan tim akuntansi wajib menyelaraskan data operasional lingkungan dengan sistem pembukuan utama perusahaan agar angka yang disajikan dapat dipertanggungjawabkan secara hukum.
Tantangan dan Risiko
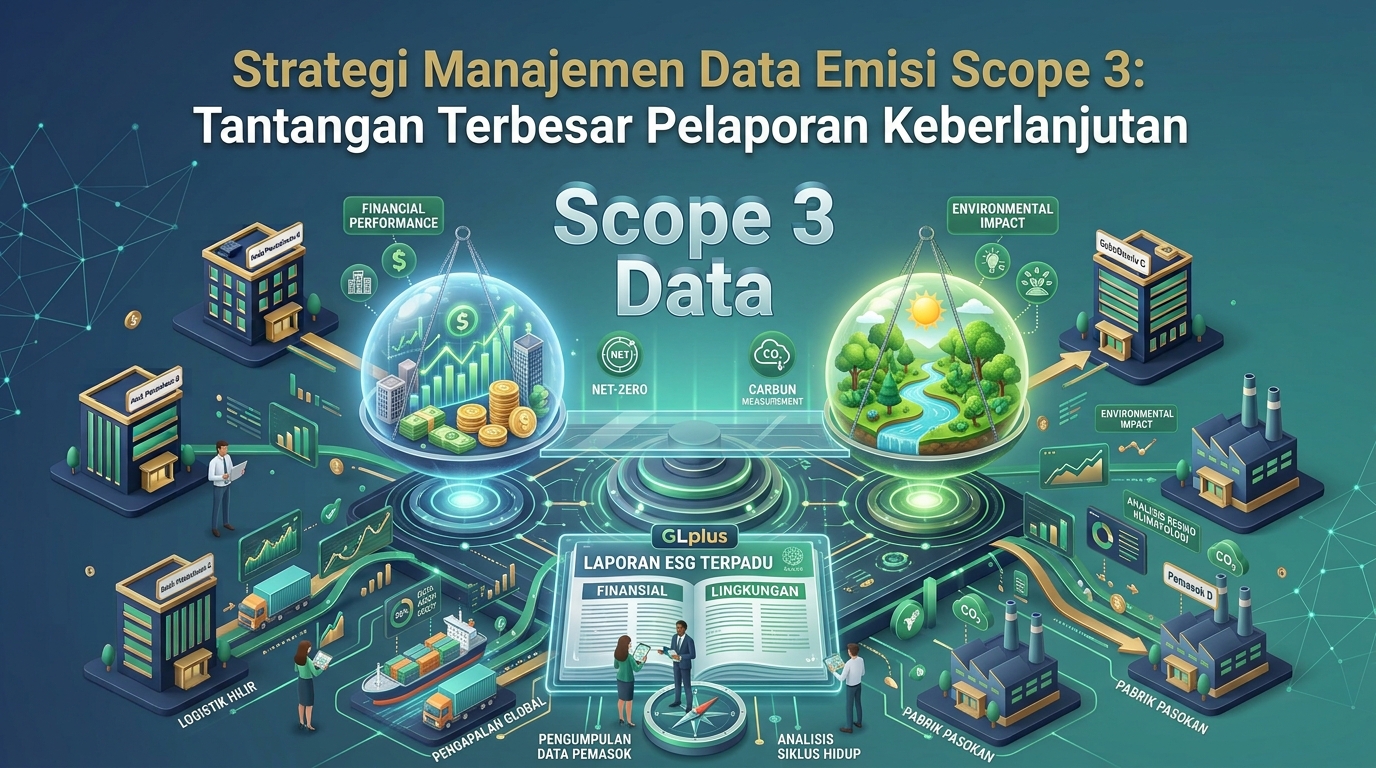
Tantangan terbesarnya adalah mengumpulkan data emisi rantai pasok (Scope 3) yang tersebar di pihak ketiga. Risikonya adalah klaim keberlanjutan yang tidak valid yang dapat merusak reputasi perusahaan.
Apa yang Perlu Diperhatikan?
Langkah penguatan pelaporan ESG:
- Gunakan kerangka IFRS S1 dan IFRS S2 sebagai acuan penyusunan laporan keuangan terintegrasi.
- Bentuk tim lintas divisi yang menggabungkan ahli lingkungan dan tim akuntansi internal.
- Lakukan simulasi audit internal atas data ESG sebelum proses verifikasi pihak ketiga.