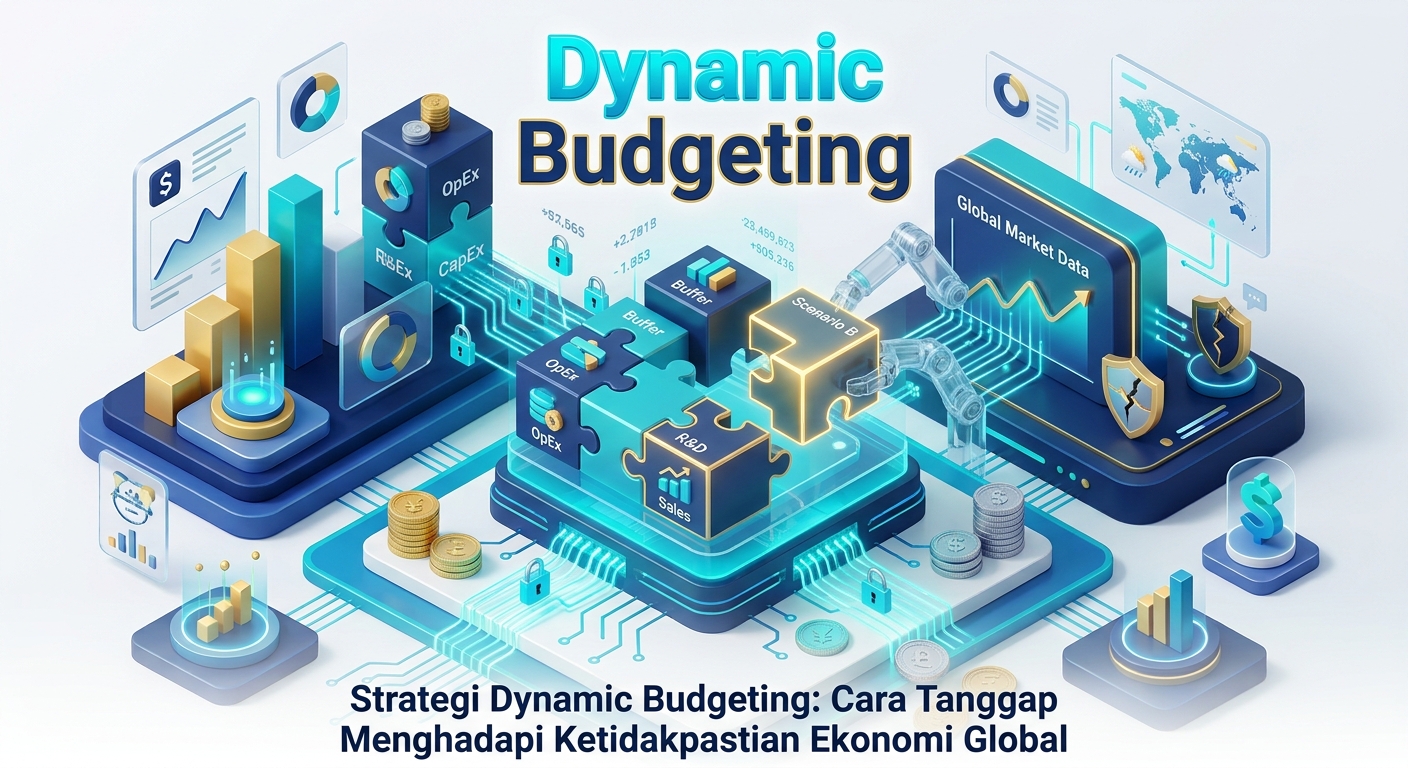
Menyusun Anggaran Pendapatan dan Belanja Perusahaan (RABP) sekali dalam setahun kini dinilai terlalu kaku bagi banyak entitas bisnis. Perubahan harga bahan baku yang mendadak, dinamika tarif pajak, serta pergeseran permintaan konsumen membuat asumsi anggaran tahunan cepat menjadi usang. Sebagai solusinya, pendekatan Dynamic Budgeting (atau Rolling Forecast) kini menjadi standar baru dalam manajemen keuangan korporasi.
Apa yang Terjadi?
Perusahaan-perusahaan terkemuka mulai meninggalkan penganggaran tradisional berbasis kalender kaku. Mereka beralih ke skema evaluasi anggaran bergulir setiap triwulan (atau bahkan bulanan) untuk menyesuaikan proyeksi pendapatan dan batas pengeluaran secara riil mengikuti kondisi pasar terkini.
Mengapa Ini Penting?
Ketangkasan (agility) dalam mengalokasikan modal menjadi penentu daya saing. Dengan dynamic budgeting, perusahaan dapat dengan cepat memindahkan alokasi dana dari proyek yang kurang produktif ke peluang bisnis baru yang lebih menjanjikan tanpa perlu menunggu revisi anggaran tahunan.
Dampak Finansial dari Penganggaran Dinamis
Penerapan strategi ini membawa dampak langsung pada ketahanan finansial:
- Pengendalian Biaya Lebih Responsif: Potensi pemborosan kas dapat diidentifikasi dan dihentikan lebih awal sebelum berdampak fatal pada laporan keuangan akhir tahun.
- Alokasi Modal Lebih Optimal: Modal kerja dialokasikan berdasarkan kinerja riil terkini, bukan sekadar asumsi di atas kertas pada awal tahun.
Angka yang Perlu Diperhatikan
Target efisiensi melalui metode penganggaran dinamis:
- Frekuensi Pembaruan Proyeksi Kas (Rolling Forecast): Minimal 1 kali setiap triwulan (13-week forecast)
- Penghematan Penyimpangan Anggaran (Variance): Menurunkan penyimpangan hingga di bawah 5%
Apa Artinya Bagi Direksi Keuangan (CFO)?
Dynamic budgeting memberikan kepastian kontrol tanpa mengorbankan fleksibilitas operasional. Direksi keuangan memiliki visibilitas yang lebih jernih terhadap kecukupan modal kerja di tengah situasi ekonomi yang volatil.
Tantangan dan Risiko
Tantangan utamanya adalah konsistensi pelaporan data dari tiap divisi operasional. Tanpa disiplin pelaporan yang tinggi, evaluasi anggaran bergulir justru dapat menciptakan kerumitan birokrasi internal.
Apa yang Perlu Diperhatikan?
Langkah penerapan penganggaran dinamis:
- Tetapkan variabel utama perekonomian (key drivers) yang menjadi pemicu penyesuaian anggaran (misal: tarif listrik, harga bahan baku utama, kurs mata uang).
- Manfaatkan software manajemen keuangan berbasis awan yang memungkinkan pembaruan proyeksi secara langsung.
- Bangun budaya komunikasi yang terbuka antar-departemen terkait pembaruan alokasi dana.